In questa guida analizziamo come gli obblighi fiscali del contribuente nel dichiarare i propri euro (o altra valuta FIAT) varino in base alla registrazione dell’exchange crypto presso l’OAM. La conformità o meno dell'intermediario (o VASP - Virtual Asset Service Provider) a questa normativa determina come e quali informazioni vanno dichiarate e con quali modalità, distinguendo sempre tra liquidità in valuta fiat (es. euro, dollaro) e cripto-attività.
Esploreremo tre scenari principali:
exchange con sede in Italia e registrati all’OAM – con obblighi specifici e agevolazioni per il contribuente;
exchange esteri registrati all’OAM – conformi per operare in Italia, ma con oneri dichiarativi più complessi per l’utente;
exchange esteri non registrati all’OAM – operanti in modo non autorizzato.
Nota importante: la registrazione di un intermediario presso l’OAM è necessaria affinché possa operare legalmente in Italia. In mancanza, la CONSOB può procedere all’oscuramento del sito. Per verificare la conformità degli exchange, è possibile consultare l’elenco ufficiale dei VASP registrati.
Per indicare la liquidità nel quadro RW: codice 14
Il recente interpello n° 181/2024 offre indicazioni su come gestire le dichiarazioni per gli exchange registrati in Italia. Tuttavia, per gli exchange esteri, alcune casistiche restano ancora in una zona grigia normativa. Adottare un approccio prudente nella dichiarazione della liquidità (utilizzando il codice 14) e applicare l’IVAFE per le valute fiat detenute all’estero rappresentano opzioni di compliance raccomandate per rispettare gli obblighi fiscali.
Codice 14: designa “altre attività estere di natura finanziaria e valute virtuali” (Agenzia delle Entrate), includendo quindi quelle attività che, pur non essendo direttamente prodotti finanziari, sono comunque detenute all’estero e possono essere soggette all’IVAFE.
1. Exchange con sede in Italia e registrati all’OAM
Esempi: Young Platform, Binance Italia
Gli exchange con sede in Italia e registrati presso l’OAM seguono obblighi stringenti e offrono però alcuni vantaggi ai loro utenti.
Obblighi per l'exchange
Sostituto d’imposta: questi exchange trattengono e versano automaticamente le imposte dovute sugli asset degli utenti, come l’imposta di bollo (0,2% del valore complessivo a fine anno). Attenzione, però: non versano l’eventuale imposta sulle plusvalenze realizzate, né tantomeno indicano al Fisco le minusvalenze che potresti aver sofferto.
Monitoraggio e segnalazione: sono tenuti a inviare periodicamente i dati delle operazioni dei clienti agli enti italiani, come l’Agenzia delle Entrate e il Ministero dell’Economia e delle Finanze.
Obblighi per il contribuente
Esenzione dalla dichiarazione della liquidità in euro: il contribuente non deve riportare nel Quadro RW la liquidità in euro detenuta su questi exchange.
Dichiarazione delle cripto-attività: la dichiarazione delle crypto detenute presso un VASP che ha già versato l’imposta di bollo su di esse potrebbe non dover essere obbligatoria, l'Agenzia delle Entrate non si è espressa a riguardo. in Finbooks suggeriamo un approccio prudenziale e di indicare quindi tali cripto-attività nel quadro RW, utilizzando il codice 21 per indicare la tipologia di bene e prestando attenzione a barrare la colonna 16 “solo monitoraggio”, per essere certi di non versare doppiamente la medesima imposta.
2. Exchange con sede estera ma registrati all’OAM
Esempi: Kraken, Coinbase (sede Irlanda)
Questi exchange, pur mantenendo la sede legale all’estero, sono registrati all’OAM, il che consente loro di operare legalmente in Italia. Tuttavia, il loro ruolo come sostituti d’imposta può essere limitato e occorre verificarlo sulla piattaforma.
Obblighi per l'exchange
Status di conformità: possono operare legalmente in Italia grazie alla registrazione all’OAM, anche se potrebbero non trattenere e versare imposte per conto degli utenti, trasferendo al contribuente una maggiore responsabilità.
Monitoraggio e comunicazione: devono comunque inviare i dati delle attività degli utenti italiani alle autorità, sebbene con obblighi meno rigidi rispetto agli exchange con sede italiana.
Obblighi per il contribuente
Dichiarazione della liquidità in euro: la liquidità in euro potrebbe richiedere una dichiarazione nel Quadro RW con il codice 14, in quanto non sempre è prevista l’esenzione automatica.
Applicazione dell’IVAFE: sulla liquidità in valuta estera può essere applicata l’IVAFE (2 per mille).
Dichiarazione delle cripto-attività: riportare nel quadro RW con il codice 21 le crypto detenute, e pagare l’imposta sul valore delle cripto-attività (IC).
3. Exchange con sede estera non registrato presso l’OAM
Un exchange estero non registrato all’OAM, non è autorizzato a operare in Italia. La CONSOB può procedere all’oscuramento del sito e gli utenti di queste piattaforme devono adottare un approccio particolarmente prudente nella dichiarazione. Gli obblighi a carico del contribuente sono i medesimi del secondo scenario; ma, come accennato sopra, gli exchange di questa categoria non sarebbero autorizzati a servire clienti italiani.
Prima di aprire un conto su nuovo intermediario, assicurati di poter adempiere agli obblighi di dichiarazione e fiscalità per le cripto-attività e la liquidità detenute presso tale piattaforma, verificando come primo step se l’exchange è registrato presso l’OAM. In questo modo eviterai sanzioni e garantirai la piena conformità alle normative italiane.
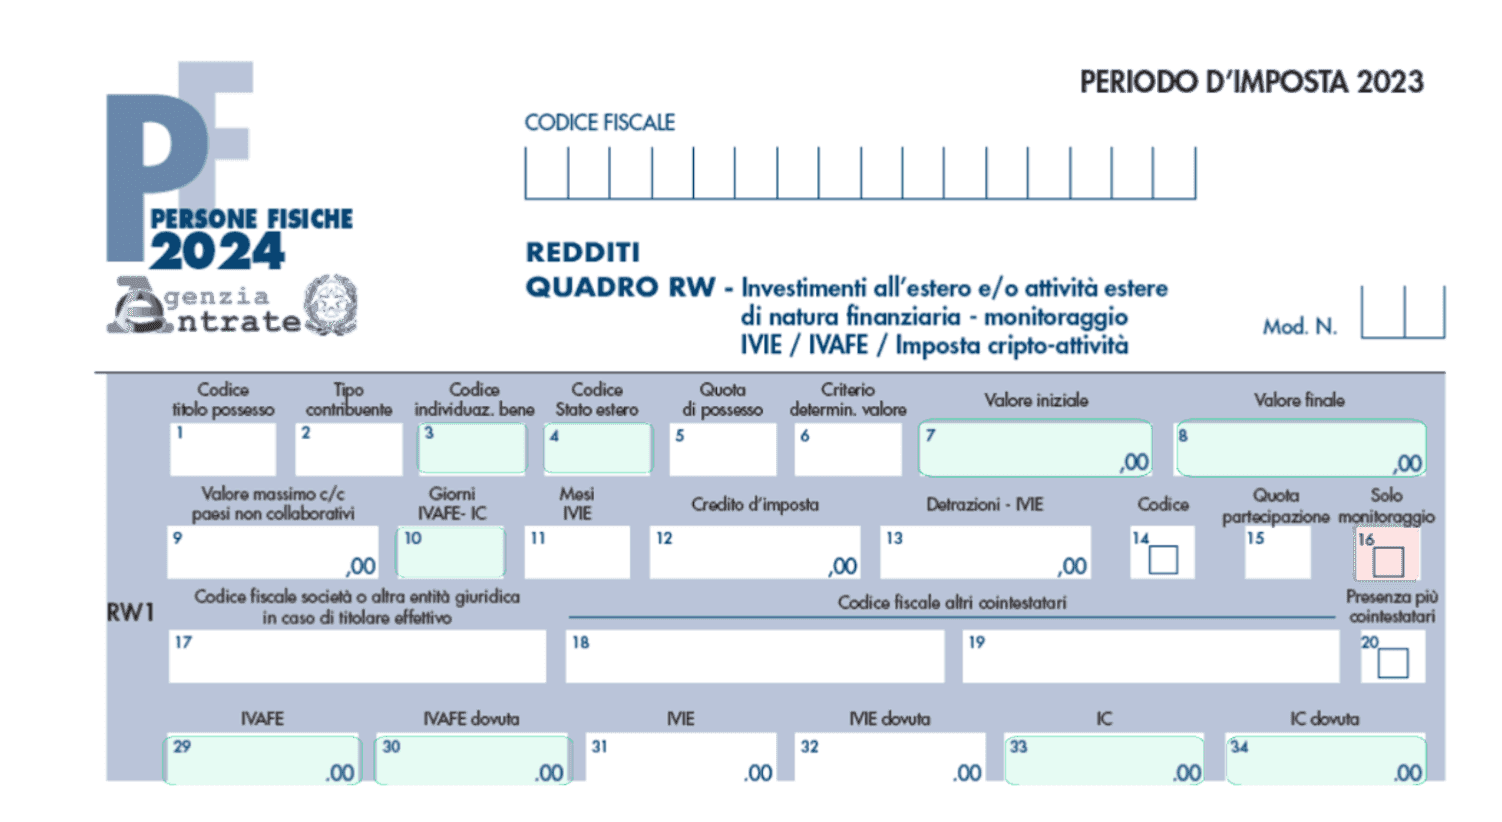
Esempio di compilazione quadro RW nello scenario 2
Consideriamo il caso di un contribuente che al 31/12 detiene sia euro che crypto su Coinbase, exchange con sede in Irlanda ma registrato presso l’OAM. Questo exchange non opera come sostituto d’imposta e, dunque, non versa per conto dell’utente l’imposta di bollo sulle cripto-attività. Vediamo quindi quali obblighi fiscali ricadono sull'utente.
Codice 14 per la liquidità
Dedica un rigo per la liquidità FIAT;
colonna 3: codice 14 per designare le attività finanziarie detenute all’estero soggette a IVAFE;
colonna 4: codice del paese in cui ha sede l’exchange (consulta la lista dell’Agenzia delle Entrate);
colonna 16: non spuntata;
colonna 29: indica l’importo dovuto per l’IVAFE.
Codice 21 per le cripto-attività
Dedica un rigo per ogni tipologia di cripto-attività;
colonna 3: codice 21 per le cripto-attività;
colonna 4: codice del paese in cui ha sede l’exchange (consulta la lista dell’Agenzia delle Entrate);
colonna 16: non spuntata;
colonna 33: indica l’importo dovuto per l’IC.
Con Finbooks sai sempre quanto devi pagare
Dichiarare correttamente le proprie cripto-attività e liquidità su exchange esteri è essenziale per evitare spiacevoli sorprese fiscali, come pagare più tasse del dovuto per una mancata distinzione tra cripto-attività e liquidità. Con Finbooks, hai un alleato che rende la conformità fiscale semplice e sicura: grazie ai moduli precompilati e sempre aggiornati, il software riduce al minimo i margini di errore e garantisce che tutto sia in linea con le normative italiane.
Approfitta della prova gratuita di sette giorni per collegare i tuoi conti, testare il software e ottenere una panoramica chiara delle tue obbligazioni fiscali, gestendo ogni dettaglio senza complicazioni.